

Para comparar CAPEX vs OPEX en contenedores, define primero la misma necesidad y el mismo periodo de uso. Después, registra la inversión inicial, las cuotas, la logística, el mantenimiento y la salida. Separa los pagos de caja de los gastos contables y de las garantías recuperables: comparar el precio de compra con una cuota aislada puede dejar fuera una parte importante del escenario.
Esta guía ayuda a compras, finanzas y operaciones a preparar una matriz con ofertas y supuestos identificados. El tratamiento contable y fiscal debe revisarse según el contrato y el marco de cada empresa.
1. Define la misma necesidad y el mismo horizonte
Una comparación útil parte de una ficha común. Antes de pedir propuestas, define qué deben cubrir y qué condiciones operativas son imprescindibles:
- Uso previsto: ampliación de flota, capacidad adicional, almacenamiento temporal u otra finalidad operativa.
- Tipo, tamaño y estado del contenedor que se comparará.
- Número de unidades necesarias y posible evolución de la cantidad.
- Ubicación o zonas de operación, especialmente si pueden afectar a la entrega o reubicación.
- Fecha en la que se necesita disponer de las unidades.
- Horizonte de análisis y fecha prevista de revisión.
- Nivel de movilidad: unidades en movimiento, instalación temporal o permanencia prolongada.
- Plan de salida que se quiere evaluar: devolución, extensión, reubicación, venta o recompra, siempre sujeto a confirmación contractual.
Comprueba también los compromisos que continúan después del horizonte de análisis. Si un contrato obliga a seguir pagando, esa obligación debe quedar visible aunque el proyecto termine antes.
2. ¿Qué significan CAPEX y OPEX en esta comparación?
CAPEX (capital expenditure) se refiere a inversión en activos; OPEX (operating expenditure), a gastos de operación. En un presupuesto de contenedores ayudan a ordenar inversión y uso, pero la forma de pago no determina por sí sola qué se reconoce en balance o en resultados.
Para empresas que aplican el PGC español, la NRV 8.ª distingue arrendamientos financieros y operativos según las condiciones económicas, incluida la transferencia de riesgos y beneficios. El nombre comercial del contrato no resuelve esa clasificación.
En cambio, NIIF 16 establece para el arrendatario un modelo que, con su ámbito y exenciones, exige reconocer un activo por derecho de uso y un pasivo por arrendamiento. No conviene trasladar automáticamente la distinción del PGC a una empresa que informa bajo NIIF.
Por tanto, una cuota de leasing o alquiler no implica por sí sola OPEX, ausencia de deuda en balance ni deducibilidad fiscal. Identifica el marco aplicable y deja la conclusión sobre el contrato concreto a finanzas y asesoría.
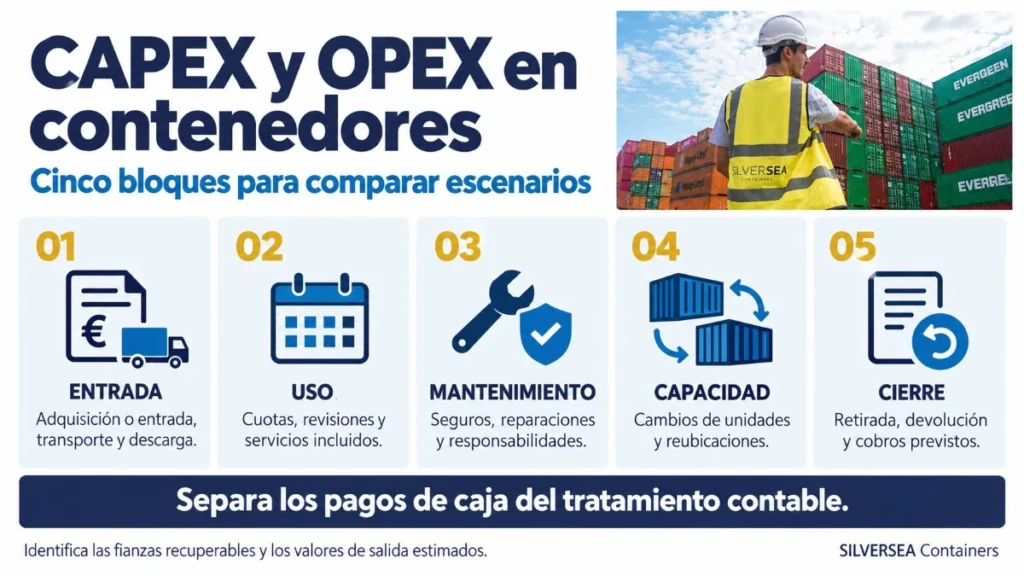
3. Hoja de trabajo: datos que debe contener cada propuesta
Solicita el mismo desglose a cada proveedor. Registra la fuente y la vigencia de los datos, y distingue lo confirmado de lo estimado o pendiente.
| Bloque | Campos a recopilar | Estado |
|---|---|---|
| Identificación | Proveedor, referencia de la oferta, fecha de emisión y fecha de vigencia | Completar |
| Unidades | Tipo, tamaño, estado, cantidad y características relevantes | Completar |
| Disponibilidad | Fecha prevista, lugar de entrega y alcance de la entrega | Confirmar |
| Precio o pagos | Precio, cuota, periodicidad, entrada, fianza recuperable y otros pagos | Completar según oferta |
| Duración | Plazo contractual, fecha de inicio, renovaciones y revisiones | Confirmar |
| Responsabilidades | Transporte, descarga, seguros, mantenimiento, reparaciones y daños | Separar incluido/excluido |
| Cambios | Aumento o reducción de unidades, sustituciones, reubicaciones y costes asociados | Confirmar |
| Salida | Devolución, extensión, venta, recompra, retirada o reubicación | No asumir; confirmar |
Puedes consultar la información sobre leasing de contenedores para identificar las condiciones que necesitas pedir. Registra solo las prestaciones y responsabilidades que figuren en la propuesta recibida.
4. Divide el coste por fases del ciclo de uso
Ordena los importes por momento y concepto. Así podrás detectar servicios incluidos en una cuota, cargos que se facturan aparte y partidas que aparecerán al cerrar el proyecto.
| Fase | Preguntas para la hoja de trabajo |
|---|---|
| Entrada | ¿Qué pagos exige el inicio? Separa adquisición o entrada, fianza recuperable, preparación, transporte y descarga. |
| Uso | ¿Qué pagos se producen durante el periodo? ¿Son fijos o pueden revisarse? ¿Qué servicios o responsabilidades están incluidos? |
| Mantenimiento e incidencias | ¿Quién responde de reparaciones, daños, inspecciones, seguros o sustituciones? ¿Hay límites, exclusiones o franquicias? |
| Cambio de capacidad | ¿Qué ocurre si aumentan o disminuyen las unidades? ¿Hay costes por sustitución, reubicación, ampliación o reducción? |
| Final del horizonte | ¿Qué pagos y cobros se prevén al cierre? Revisa retirada, devolución de fianza, venta o recompra y sus condiciones. |
La devolución, la prórroga, la recompra y los cambios de capacidad necesitan condiciones concretas. Para cada opción que incluyas, anota quién la confirma, cuándo puede ejercerse y qué coste o criterio de valoración tendría.
5. Cómo construir una matriz de escenarios de coste
Compara el mismo número y tipo de unidades durante el mismo horizonte. Indica en cada importe si corresponde a una unidad, a un lote o a un periodo. Esta distinción evita multiplicar dos veces una cuota o sumar un servicio que ya está incluido.
| Variable | Escenario A | Escenario B | Pendiente de validar |
|---|---|---|---|
| Cantidad y especificación | Completar | Completar | Diferencias de unidad o estado |
| Fecha y lugar de disponibilidad | Completar | Completar | Entrega, descarga o reubicación |
| Pagos iniciales y garantías | Completar | Completar | Separar inversión, gastos y fianzas recuperables |
| Pagos durante el uso | Completar | Completar | Periodicidad, revisiones y duración |
| Transporte y operaciones | Completar | Completar | Incluido, excluido o responsabilidad del cliente |
| Mantenimiento e incidencias | Completar | Completar | Alcance y límites contractuales |
| Cambios de capacidad | Completar | Completar | Coste y plazo de modificación |
| Pagos y cobros al cierre | Completar | Completar | Retirada, devolución de fianza y venta o recompra, si procede |
| Impuestos y moneda | Indicar criterio | Indicar criterio | Impuestos recuperables y no recuperables; base homogénea |
| Supuestos | Documentar | Documentar | Aprobación de compras y finanzas |
Utiliza una moneda y una base de impuestos homogéneas. Para el análisis de coste, identifica con finanzas los impuestos recuperables y no recuperables; para tesorería, registra cuándo se pagan y, si procede, cuándo se recuperan.
Separa el calendario de caja del coste del uso
Como primera lectura nominal, calcula la salida neta de caja prevista: suma de pagos menos suma de cobros dentro del horizonte. Conserva también sus fechas: dos escenarios con el mismo saldo pueden exigir liquidez en momentos distintos. Este cálculo no sustituye una valoración financiera descontada ni el resultado contable.
- Fianzas recuperables. Registra la entrega del depósito y su devolución prevista por separado, con sus condiciones y plazos. No lo trates como un coste definitivo si se espera recuperarlo; cualquier retención o recuperación incierta debe quedar identificada.
- Amortización contable. No la sumes como otro pago al precio de compra ya incluido en el calendario de caja. Si analizas el coste contable del periodo, utiliza una lectura separada.
- Valor al cierre. Distingue una venta o recompra pactada de una estimación interna. Si conservas el contenedor, su valor estimado no es un cobro del periodo. Si contemplas venderlo, documenta el supuesto y los costes de salida, sin dar por garantizado el ingreso.
- Partidas pendientes. Una retirada sin precio o una reparación de alcance desconocido no valen cero. Puedes preparar hipótesis identificadas para ver cómo cambia el resultado, pero presenta el total como provisional hasta resolverlas.
6. Ejemplo de revisión de dos propuestas
En un ejemplo hipotético, una empresa compara la compra de un lote con un contrato por cuotas para las mismas unidades y el mismo periodo. La oferta de compra no incluye transporte; la propuesta por cuotas sí lo incluye, pero exige una fianza reembolsable y deja la retirada pendiente de presupuestar.
Para hacerlas comparables, la empresa añade el transporte a la compra, registra la fianza y su recuperación prevista en el calendario de caja, y solicita el coste de retirada. Después revisa qué pasará con el lote comprado al finalizar el horizonte. Hasta completar esos datos, el total es provisional y no permite afirmar qué alternativa conviene.
7. Validaciones para finanzas, compras y asesoría
- ¿El horizonte utilizado coincide con la necesidad operativa y con el plazo contractual?
- ¿Se han separado precio del contenedor, transporte, descarga, seguros, mantenimiento y otros servicios?
- ¿Se han identificado los cargos variables, las revisiones y las garantías recuperables, además de las cuotas?
- ¿Qué marco contable aplica a la empresa: PGC español, NIIF/IFRS u otro?
- ¿Se ha revisado la clasificación del contrato según el marco contable aplicable, sin deducirla del nombre comercial?
- ¿Qué tratamiento fiscal corresponde y qué documentación debe conservarse? La respuesta debe confirmarla la asesoría de la empresa.
- ¿Existen penalizaciones, obligaciones de devolución, requisitos de estado o costes de retirada?
- ¿Los cobros previstos al cierre están respaldados por un acuerdo o identificados como hipótesis?
- ¿Las condiciones comerciales de SILVERSEA Containers aplicables al caso han sido confirmadas en una propuesta vigente?
Prepara una consulta con los escenarios definidos
Con la necesidad, el horizonte y las partidas pendientes identificadas, puedes consultar opciones en la tienda de contenedores de SILVERSEA Containers o describir tu proyecto al equipo comercial. Incluye cantidad, tipo de unidad, ubicación, fecha prevista y alcance solicitado. La propuesta debe concretar precios, disponibilidad, logística, responsabilidades y condiciones de salida.
Preguntas frecuentes sobre CAPEX y OPEX en contenedores
La cuota por sí sola no permite concluirlo. Hay que analizar el contrato y el marco contable aplicable; el tratamiento fiscal también requiere una revisión específica.
Exige una salida inicial de caja, pero no equivale a un coste definitivo si se recupera. Registra entrega y devolución por separado, incluyendo plazos y posibles retenciones.
Márcalo como pendiente y solicita su desglose. Si trabajas con una estimación, identifica el supuesto y presenta el resultado como provisional; dejar la partida a cero ocultaría la incertidumbre.
Fija un horizonte común y muestra también las obligaciones que continúan después. Si una opción requiere prórroga, renovación o cancelación, incorpora sus condiciones confirmadas o señala que faltan datos.
Registra el pago de compra y el posible cobro futuro en sus fechas. Distingue la recompra acordada de una hipótesis de venta: no presentan el mismo grado de certeza.
En una comparación de pagos de caja, hacerlo duplicaría parte de la inversión. La amortización pertenece al análisis contable del periodo y debe mantenerse separada de ese calendario.